
Les contraintes de la décarbonation dans la construction
- Les contraintes de la décarbonation dans la construction
- Introduction
- 1. Tronc commun : du Pacte mondial à l'Accord de Paris
- 2. Du Pacte vert au Mécanisme d'ajustement carbone aux frontières
- 2.1. Le Pacte vert européen (2019) : ambition climatique et rénovation énergétique
- 2.2. La Renovation Wave (2020) : doubler le rythme des rénovations
- 2.3. La Directive sur la performance énergétique des bâtiments (DPEB 2024/1275) : normes contraignantes
- 2.4. Mécanisme d'ajustement carbone aux frontières : protectionnisme vert et compétitivité
- 3. Le cadre réglementaire français : de la loi Énergie-Climat à la RE 2020
- 3.1. La loi Énergie-Climat (2019) : inscription juridique de l'urgence climatique
- 3.2. La Stratégie nationale bas-carbone (SNBC) : feuille de route vers la neutralité
- 3.3. La Réglementation Environnementale 2020 (RE 2020) : une révolution normative
- 3.4. Les bâtiments à énergie positive (BEPOS) : l'horizon de la construction neuve
- 4. Surcoûts, obstacles et enjeux de compétitivité pour les entreprises françaises
- 5. Neutralité carbone d’ici 2050 : le processus a atteint un point de non retour
- 5.1. Un environnement normatif en perpétuelle mutation
- 5.2. Leviers d’optimisation pour les entreprises du second œuvre
- 5.3. Manne pour tout un réseau d’intervenants plus ou moins institutionnels
- À l'avenir, PME et ETI sont vouées à naviguer par gros temps
- Dans pareil contexte, les PME et ETI ont des cartes à jouer.
Introduction
Le secteur de la construction en France subit actuellement une transformation réglementaire sans précédent, marquée par un empilement de normes contraignantes qui visent la décarbonation des bâtiments. Cette évolution s’inscrit dans une cascade normative qui trouve son origine dans des engagements internationaux et se matérialise, au niveau national, par des exigences techniques et environnementales de plus en plus strictes. Illustration de cette dynamique : la Réglementation Environnementale 2020 (RE 2020), entrée en vigueur en janvier 2022, impose pour la première fois au monde l’analyse du cycle de vie (ACV) des bâtiments neufs, intégrant ainsi l’impact carbone de la phase de construction.
Cette prolifération normative génère des tensions majeures pour les acteurs français du second œuvre et de la construction de maisons individuelles. Par voie de conséquence, les surcoûts induits par la bureaucratie européenne et les exigences de main-d’œuvre locale menacent la compétitivité des entreprises françaises, particulièrement lorsque la préfabrication domestique, coûteuse en ateliers et en équipements, est privilégiée au nom de la « décarbonation » des échanges internationaux. Entre 2005 et 2024, les dépenses de construction des collectivités ont progressé de près de 67%, soit environ 3% par an, imputable pour partie à cette inflation normative.
Le présent article propose une cartographie structurée de ces dispositifs réglementaires, depuis le Pacte mondial des Nations Unies jusqu’aux normes techniques françaises, afin de clarifier les perspectives – et déceler les obstacles – de la construction à « énergie positive » pour les décideurs du secteur.
1. Tronc commun : du Pacte mondial à l’Accord de Paris
1.1. Le Pacte mondial des Nations Unies : socle de la responsabilité sociétale
Lancé en juillet 2000 par le Secrétaire général Kofi Annan lors du Forum économique mondial de Davos, le Pacte mondial des Nations Unies (United Nations Global Compact) constitue le cadre volontaire le plus large en matière de développement durable. Avec plus de 19 000 membres répartis dans 164 pays, cette initiative invite les entreprises à aligner leurs pratiques sur dix principes universels couvrant les droits humains, les normes du travail, l’environnement et la lutte contre la corruption.
Les trois principes environnementaux du Pacte mondial (1– application du principe de précaution 2- promotion d’une plus grande responsabilité environnementale 3- diffusion de technologies respectueuses de l’environnement) établissent un cadre éthique qui oriente les politiques climatiques ultérieures. Le Pacte se structure également autour des 17 Objectifs de Développement Durable (ODD) adoptés en 2015, dont plusieurs concernent directement le secteur du bâtiment : l’ODD 7 (énergie propre et abordable), l’ODD 9 (industrie, innovation et infrastructure résiliente), l’ODD 11 (villes et communautés durables), et l’ODD 13 (mesures contre les changements climatiques).
Bien que le Pacte mondial repose à l’origine sur l’engagement volontaire et ne soit pas juridiquement contraignant, il façonne l’environnement normatif dans lequel évoluent les entreprises de construction, en particulier celles opérant à l’international ou intégrées dans des groupes cotés.
1.2. La Convention-cadre des Nations Unies sur les changements climatiques (CCNUCC) : l’architecture juridique
Adoptée lors du Sommet de la Terre à Rio de Janeiro en 1992 et entrée en vigueur le 21 mars 1994, la Convention-cadre des Nations Unies sur les changements climatiques (CCNUCC) constitue le premier instrument juridique international contraignant en matière climatique. Ratifiée par 197 pays, dont la France le 25 mars 1994, elle établit l’objectif ultime de « stabiliser les concentrations de gaz à effet de serre dans l’atmosphère à un niveau qui empêche toute perturbation anthropique dangereuse du système climatique ».
La CCNUCC repose sur trois principes fondamentaux qui structurent encore aujourd’hui la gouvernance climatique mondiale : 1- le principe de précaution 2- le principe des responsabilités communes mais différenciées (reconnaissant la responsabilité historique des pays développés) 3- le principe du droit au développement. Cette convention crée également l’architecture institutionnelle nécessaire, notamment la Conférence des Parties (COP), qui se réunit annuellement pour adopter des décisions contraignantes et évaluer les progrès accomplis.
Pour le secteur de la construction, la CCNUCC établit le cadre dans lequel s’inscriront toutes les politiques nationales et européennes ultérieures, en définissant les gaz à effet de serre concernés et en imposant aux États de rendre compte régulièrement de leurs émissions territoriales.
1.3. L’Accord de Paris (2015) : le pivot vers la « neutralité carbone »
Signé le 12 décembre 2015 lors de la COP21 et entré en vigueur le 4 novembre 2016, l’Accord de Paris représente un tournant décisif dans la lutte contre le « réchauffement climatique ». Pour la première fois, un accord international introduit explicitement le concept de « neutralité carbone » [abordé dans notre article Transition énergétique | Rénovation, Isolation, matériaux biosourcés] à atteindre dans la seconde moitié du XXIe siècle.
L’Accord fixe deux objectifs de température interconnectés : maintenir l’augmentation de la température moyenne mondiale « bien en-dessous de 2°C » par rapport aux niveaux préindustriels, et poursuivre les efforts pour limiter cette hausse à 1,5°C. Ces objectifs, fondés sur les travaux du Groupe d’experts intergouvernemental sur l’évolution du climat (GIEC), impliquent une transformation radicale de tous les secteurs émetteurs, dont le bâtiment.
Le mécanisme des Contributions Déterminées au niveau National (CDN), révisées tous les cinq ans à la suite d’un bilan collectif, introduit une dynamique d’ambition croissante. Pour atteindre l’objectif de 1,5°C, le rapport spécial du GIEC de 2018 indique que les émissions anthropiques nettes de CO₂ doivent baisser de 45% d’ici 2030 par rapport à 2010 et tomber à zéro d’ici 2050. Cette trajectoire impose au secteur de la construction une décarbonation quasi complète en l’espace de trois décennies, contrainte qui se matérialise dans les réglementations nationales ultérieures.
2. Du Pacte vert au Mécanisme d’ajustement carbone aux frontières
2.1. Le Pacte vert européen (2019) : ambition climatique et rénovation énergétique
Lancé en décembre 2019 par la Commission européenne dirigée par Ursula von der Leyen, le Pacte vert européen (European Green Deal) constitue la réponse institutionnelle de l’Union européenne à l’urgence climatique. Cette « stratégie de croissance » vise à faire de l’Europe le premier continent climatiquement neutre d’ici 2050, tout en poursuivant un objectif intermédiaire ambitieux : réduire les émissions de gaz à effet de serre d’au moins 55% d’ici 2030 par rapport aux niveaux de 1990.
Le Pacte vert repose sur cinq piliers principaux, dont deux concernent directement le secteur du bâtiment : la neutralité climatique et la rénovation thermique des bâtiments. Cette dernière dimension est essentielle, car le parc immobilier européen représente environ 40% de la consommation énergétique finale de l’UE et 36% des émissions de gaz à effet de serre. Le Pacte prévoit ainsi un volet important dédié à la rénovation énergétique des bâtiments afin d’améliorer leur efficacité énergétique, avec un double objectif : créer des emplois dans le secteur de la construction et réduire la consommation d’énergie.
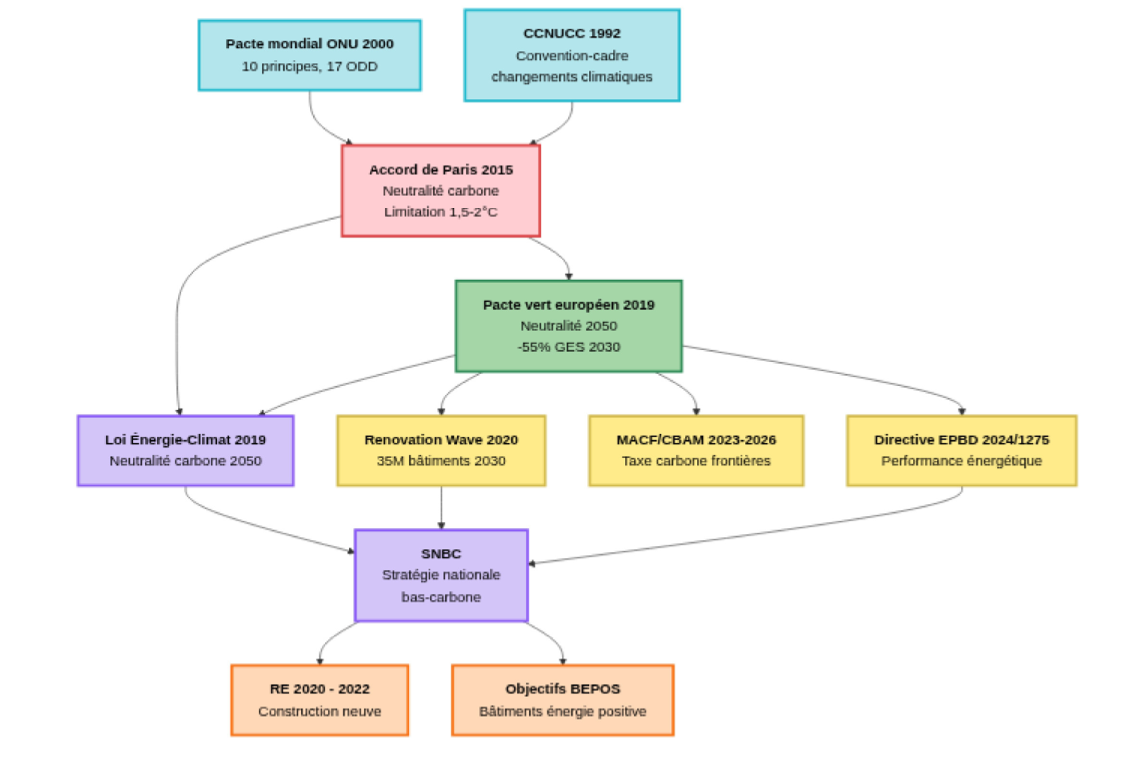
Pour financer cette transition, le Plan d’investissement pour une Europe durable prévoit de mobiliser au moins 1 000 milliards d’euros d’investissements durables au cours de la décennie 2020-2030, combinant financements publics et privés. Ce montant colossal témoigne de l’ampleur des transformations attendues, mais soulève également des interrogations sur la répartition de ces coûts entre États membres, sur la capacité des PME du secteur de la construction à absorber ces investissements et sur l’économie réalisée au final.
2.2. La Renovation Wave (2020) : doubler le rythme des rénovations
Publiée le 14 octobre 2020 en pleine crise sanitaire de la COVID-19, la stratégie « Renovation Wave » (Vague de rénovation) constitue l’un des piliers fondamentaux du plan de relance européen et du Pacte vert. Son ambition est de rénover 35 millions de bâtiments d’ici 2030 en doublant au minimum le taux annuel de rénovations énergétiques dans l’Union européenne.
Arguments avancés : la Commission européenne estime que cette stratégie pourrait créer jusqu’à 160 000 emplois verts supplémentaires dans le secteur de la construction, dominé par les entreprises locales et les PME. L’accent mis sur l’emploi local et la relocalisation des compétences vise à répondre aux fragilités de la chaîne d’approvisionnement révélées par la crise du COVID-19.
Cependant, la Renovation Wave rencontre des obstacles structurels majeurs. Le taux de rénovation énergétique des bâtiments en Europe demeure obstinément faible – environ 1% par an – malgré les incitations financières et réglementaires. Les auditions menées par les instances européennes montrent que les États membres manquent de capacités techniques, de connaissances financières et d’expertise en gestion de projet pour mettre en œuvre efficacement leurs programmes nationaux de rénovation. Cette faiblesse institutionnelle explique en partie pourquoi les objectifs de la Renovation Wave demeurent, à ce jour, largement hors d’atteinte.
2.3. La Directive sur la performance énergétique des bâtiments (DPEB 2024/1275) : normes contraignantes
Publiée au Journal officiel de l’Union européenne le 8 mai 2024, la Directive 2024/1275 sur la Performance énergétique des bâtiments (Energy Performance of Buildings Directive – EPBD) marque une étape supplémentaire dans le renforcement des exigences environnementales. Cette directive révisée, s’inscrivant dans la continuité de la directive 2010/31/UE, impose des objectifs quantitatifs ambitieux aux États membres.
Pour les bâtiments résidentiels, la consommation d’énergie primaire doit diminuer d’au moins 16% d’ici 2030 et de 20 à 22% d’ici 2035, avec une exigence spécifique : 55% de ces gains devront provenir de la rénovation des bâtiments les moins performants. Pour les bâtiments non résidentiels, 16% des bâtiments les moins performants devront être rénovés d’ici 2030 et 26% d’ici 2033.
L’exigence la plus radicale concerne les constructions neuves : à partir de 2028, tous les nouveaux bâtiments publics de l’UE devront respecter des normes d’émission zéro, étendues à tous les nouveaux bâtiments d’ici 2030. Cette disposition signifie que ces bâtiments devront non seulement maintenir une performance énergétique élevée, mais également répondre à leurs besoins énergétiques grâce à des sources renouvelables, réduisant ainsi à zéro les émissions de carbone sur site.
La directive est conforme aux objectifs plus larges du Pacte vert visant à réduire les émissions du secteur du bâtiment de 60% d’ici 2030 par rapport aux niveaux de 2015. Ces exigences constituent un défi majeur pour les États membres, qui doivent adapter leurs réglementations nationales tout en tenant compte des spécificités architecturales, climatiques et économiques de leurs territoires respectifs.
2.4. Mécanisme d’ajustement carbone aux frontières : protectionnisme vert et compétitivité
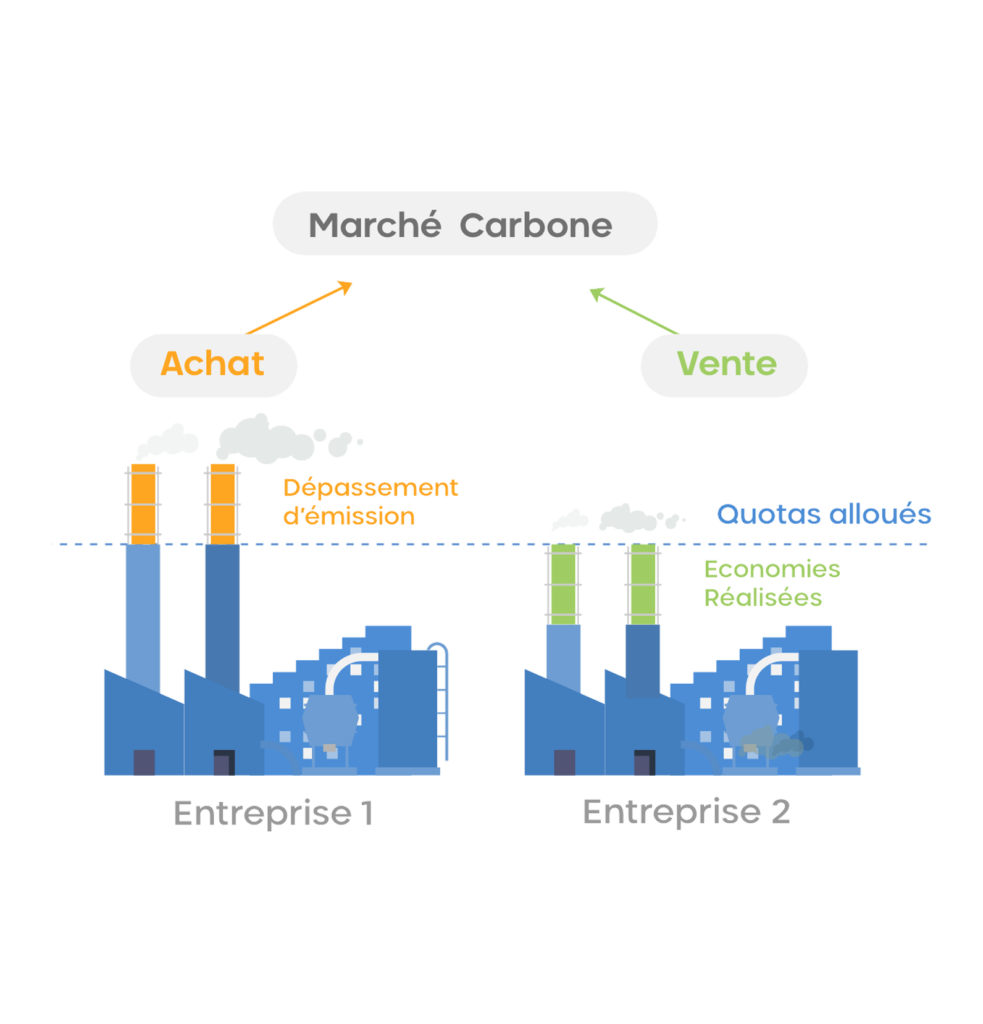
Adopté le 10 mai 2023 (règlement 2023/956), le Mécanisme d’Ajustement Carbone aux Frontières (MACF), ou Carbon Border Adjustment Mechanism (CBAM) en anglais, vise à imposer aux produits importés dans l’UE une tarification du carbone équivalente à celle supportée par les industriels européens, dans le cadre du Système d’échange de quotas d’émission (SEQE-UE).
Après une phase transitoire d’observation débutée le 1er octobre 2023, le MACF entre pleinement en vigueur en janvier 2026. Les importateurs devront acheter des certificats CBAM, dont le nombre sera déterminé en fonction des émissions de gaz à effet de serre (directes et indirectes) liées à la production des biens importés. Le prix de ces certificats sera aligné sur celui du marché carbone européen.
Le MACF s’applique initialement aux secteurs les plus exposés au risque de « fuite de carbone » – phénomène par lequel les entreprises délocalisent leur production vers des pays aux normes environnementales moins strictes – notamment l’acier, l’aluminium, le ciment, les engrais, l’électricité et l’hydrogène. Plusieurs de ces matériaux (acier, aluminium, ciment) sont fondamentaux pour le secteur de la construction.
Le 15 décembre 2024, la Commission européenne a annoncé son intention d’étendre le champ d’application du MACF aux produits situés en aval de la chaîne de valeur, notamment les produits de construction destinés aux ponts, aux transformateurs électriques, aux câbles et aux machines agricoles. Cette extension, qui vise à combler les lacunes permettant aux fabricants étrangers d’échapper à la taxe en exportant des produits assemblés plutôt que des matières premières, aura un impact direct sur les coûts d’approvisionnement des entreprises françaises de construction.
Du point de vue financier, l’UE estime que le MACF générera 2,1 milliards d’euros de recettes d’ici 2030, voire 3 milliards d’euros selon d’autres estimations, intégralement affectés au budget européen pour rembourser le plan de relance NextGenerationEU. Cette nouvelle ressource propre européenne illustre la dimension fiscale croissante de la politique climatique. Quel sera le retour bénéfique pour les États mis à contribution ?
Le MACF suscite également des critiques vigoureuses de la part de pays émergents comme la Chine, l’Inde et l’Afrique du Sud, qui y voient une forme de protectionnisme déguisé pénalisant injustement leurs industries. Pour les entreprises françaises du second œuvre et de la construction de maisons individuelles, le MACF présente une double face : sous prétexte de protéger la production locale contre la concurrence de produits importés à bas coût et à forte intensité carbone, il renchérit simultanément le coût des matériaux importés nécessaires aux chantiers, créant une tension entre compétitivité-prix et conformité environnementale.
3. Le cadre réglementaire français : de la loi Énergie-Climat à la RE 2020
3.1. La loi Énergie-Climat (2019) : inscription juridique de l’urgence climatique
Promulguée le 8 novembre 2019 après un processus législatif accéléré, la loi n° 2019-1147 relative à l’énergie et au climat marque un tournant dans l’ambition climatique française. Cette loi, comportant 69 articles, inscrit pour la première fois dans le droit français l’objectif de neutralité carbone à l’horizon 2050, dépassant ainsi le précédent objectif de division par quatre des émissions de gaz à effet de serre (le « facteur 4 »).
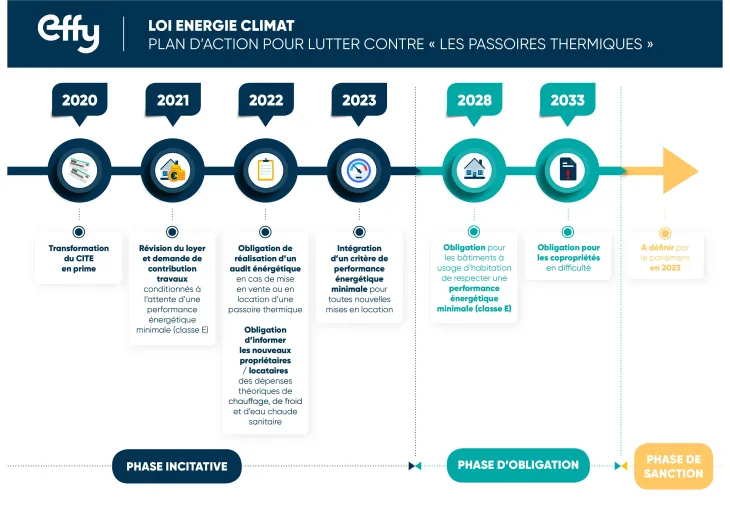
Concrètement, la neutralité carbone est définie comme « un équilibre, sur le territoire national, entre les émissions anthropiques par les sources et les absorptions anthropiques par les puits de gaz à effet de serre », en référence directe à l’article 4 de l’Accord de Paris ratifié en 2016. Pour atteindre cet objectif, la France devra diviser ses émissions de gaz à effet de serre par un facteur supérieur à six d’ici 2050 par rapport aux niveaux de 1990.
La loi fixe également un objectif de réduction de 40% de la consommation d’énergies fossiles d’ici 2030 par rapport à 2012 (contre 30% précédemment), et prévoit l’arrêt des quatre dernières centrales électriques à charbon d’ici 2022. Pour le secteur du bâtiment, la loi introduit l’obligation d’installer des panneaux photovoltaïques sur tout nouvel entrepôt, supermarché et ombrière de stationnement, renforçant ainsi la dimension énergétique des constructions neuves.
Enfin, la loi inscrit dans le code de l’énergie la référence à « l’urgence écologique et climatique », conférant ainsi une base juridique solide aux réglementations ultérieures, dont la RE 2020. Ce changement sémantique n’est pas anodin : il justifie l’adoption de mesures contraignantes et potentiellement coûteuses au nom d’une nécessité impérieuse.
3.2. La Stratégie nationale bas-carbone (SNBC) : feuille de route vers la neutralité
Instituée par la loi de transition énergétique pour la croissance verte de 2015, la Stratégie nationale bas-carbone (SNBC) constitue la feuille de route opérationnelle de la France pour atteindre la neutralité carbone. Révisée en 2019 (SNBC-2) puis en cours de nouvelle révision pour adoption fin 2024 (SNBC-3), cette stratégie définit des trajectoires de réduction des émissions de gaz à effet de serre jusqu’en 2050, assorties de « budgets carbone » triennaux contraignants pour chaque secteur de l’économie.
Pour le secteur des bâtiments, la SNBC-2 prévoit une réduction de 48% des émissions à l’horizon 2030 par rapport à 2015, et une décarbonation quasi-complète à l’horizon 2050 (scopes 1 et 2), soit une réduction d’environ 3,5 Mt eq.CO₂ par an sur la période 2019-2023. La SNBC-3, alignée sur les objectifs européens du « Fit for 55 » (réduction de 55% des émissions de GES d’ici 2030), devrait renforcer encore ces exigences.
La stratégie s’articule autour de quatre grandes orientations pour le secteur des bâtiments : 1- guider l’évolution du mix énergétique vers une consommation totalement décarbonée 2- inciter à une rénovation de l’ensemble du parc existant 3- consommer autrement (mieux et au bon moment) l’énergie 4- faciliter la densification parcellaire et le multiusage dans les bâtiments existants. Ces orientations se traduisent concrètement dans la RE 2020 et les dispositifs d’aide à la rénovation énergétique (MaPrimeRénov’, éco-prêt à taux zéro, etc.).
Cependant, l’évaluation effectuée par le Haut Conseil pour le climat dans son rapport de 2023 révèle que, malgré des progrès indéniables, les politiques de rénovation ne semblent pas avoir marqué une inflexion suffisante pour garantir l’atteinte de la trajectoire de décarbonation future du secteur. Cette mise en garde souligne le fossé persistant entre ambitions réglementaires et réalité opérationnelle sur le terrain.
3.3. La Réglementation Environnementale 2020 (RE 2020) : une révolution normative
Entrée en vigueur le 1er janvier 2022 pour les logements collectifs et maisons individuelles, puis le 1er juillet 2022 pour les bâtiments de bureaux et d’enseignement, la Réglementation Environnementale 2020 (RE 2020) marque une rupture conceptuelle majeure avec la précédente Réglementation Thermique 2012 (RT 2012). Il s’agit de la première réglementation française – et l’une des premières mondiales – à introduire la performance environnementale dans la construction neuve via l’analyse du cycle de vie (ACV).
La RE 2020 poursuit trois objectifs principaux, qui dépassent largement le seul enjeu énergétique : 1- favoriser la sobriété et l’efficacité énergétique 2- réduire l’impact carbone de la construction de bâtiments neufs 3- améliorer le confort des bâtiments lors des périodes de fortes chaleurs. Cette triple dimension – énergétique, environnementale et confort – traduit une approche systémique qui intègre les enjeux d’adaptation au changement climatique (canicules) aux côtés des enjeux d’atténuation (réduction des émissions).
L’innovation majeure réside dans l’obligation de réaliser un calcul d’analyse du cycle de vie (ACV) pour vérifier si chaque projet respecte les seuils maximaux d’émissions de gaz à effet de serre fixés par la réglementation. Cette ACV recense, au moyen d’un logiciel agréé, les impacts environnementaux du projet depuis l’extraction des matières premières jusqu’à l’utilisation du bâtiment pendant cinquante ans, en passant par le chantier et le transport des produits. Deux indicateurs carbone sont au cœur du dispositif : Ic construction (émissions liées à la phase de construction, représentant 60 à 90% de l’impact carbone total d’un bâtiment neuf performant) et Ic énergie (émissions liées à l’usage énergétique).
La RE 2020 prévoit un renforcement progressif des exigences selon trois jalons : 2025 (appropriation de la méthode ACV par l’ensemble de la filière constructive), 2028 (généralisation des bâtiments bas carbone), et 2031 (ambition supérieure à la SNBC avec une réduction de 30 à 40% des émissions par rapport au niveau de référence actuel). Depuis le 1er janvier 2025, les seuils carbone se sont encore durcis, concrétisant une trajectoire continue.
3.4. Les bâtiments à énergie positive (BEPOS) : l’horizon de la construction neuve
Définis comme des bâtiments produisant plus d’énergie qu’ils n’en consomment pour leur propre fonctionnement, les bâtiments à énergie positive (BEPOS) semblent constituer l’aboutissement logique de la trajectoire réglementaire française.
Depuis le 1er janvier 2022, toutes les constructions neuves faisant l’objet d’une demande de permis de construire doivent présenter, sauf exception, une consommation d’énergie primaire inférieure à la quantité d’énergie renouvelable produite dans ces constructions.
Le secteur du bâtiment représente 24% des émissions de gaz à effet de serre en France et les consommations électriques des bâtiments ont augmenté de 83% en 60 ans. Les BEPOS visent à inverser cette tendance en combinant sobriété énergétique, production d’énergies renouvelables (notamment via panneaux photovoltaïques), équipements performants et faible empreinte carbone des matériaux de construction.
Toutefois, la définition précise des BEPOS reste floue dans la loi française, contrairement à d’autres pays européens. Les labels privés (E+C-, Bepos Effinergie) tentent de pallier cette lacune en proposant des référentiels techniques détaillés. Cette indétermination réglementaire contribue à l’incertitude des maîtres d’ouvrage et des constructeurs, qui peinent parfois à anticiper les exigences concrètes des projets.
4. Surcoûts, obstacles et enjeux de compétitivité pour les entreprises françaises
4.1. L’inflation normative : quantification des surcoûts
L’empilement réglementaire décrit précédemment se traduit par une inflation des coûts de construction particulièrement préoccupante pour les collectivités territoriales et les entreprises du secteur. Entre 2005 et 2024, les dépenses de construction des collectivités ont augmenté de près de 67%, soit une progression moyenne de 3% par an, nettement supérieure à l’inflation générale.
Cette augmentation s’explique en partie par la multiplication des normes : le Code de la construction et de l’habitation a plus que doublé en volume entre 2005 et 2025, le Code du patrimoine a presque quintuplé, et le Code de l’environnement est devenu trois fois et demi plus volumineux. Bien qu’aucune étude ne permette de déterminer avec précision dans quelle mesure cette prolifération normative affecte directement la hausse des prix, les auditions menées par la délégation aux collectivités territoriales du Sénat montrent à quel point le sujet préoccupe les élus locaux.
Les normes les plus coûteuses identifiées par le rapport sénatorial de novembre 2024 incluent : l’accessibilité des établissements recevant du public (ERP), les normes de performance énergétique de la RE2020 (qui représentent une charge nette pour les collectivités, alors que les économies d’énergie sont limitées et aléatoires, notamment pour les bâtiments utilisés par intermittence), les normes de sécurité (citées comme les plus onéreuses), les exigences liées au risque sismique, et l’archéologie préventive.
À ces surcoûts structurels s’ajoutent des surcoûts conjoncturels significatifs. Le comité de suivi des surcoûts créé en 2020 dans le contexte de la crise sanitaire a évalué que les surcoûts directs liés aux mesures sanitaires s’élevaient à 3,6% du chiffre d’affaires 2019 pour le secteur de la construction, auxquels s’ajoutaient des surcoûts indirects de 4,8%. Ces chiffres illustrent la vulnérabilité du secteur face aux chocs exogènes et sa difficulté à absorber des coûts supplémentaires dans un environnement déjà contraint.
4.2. Les obstacles spécifiques aux bâtiments à énergie positive
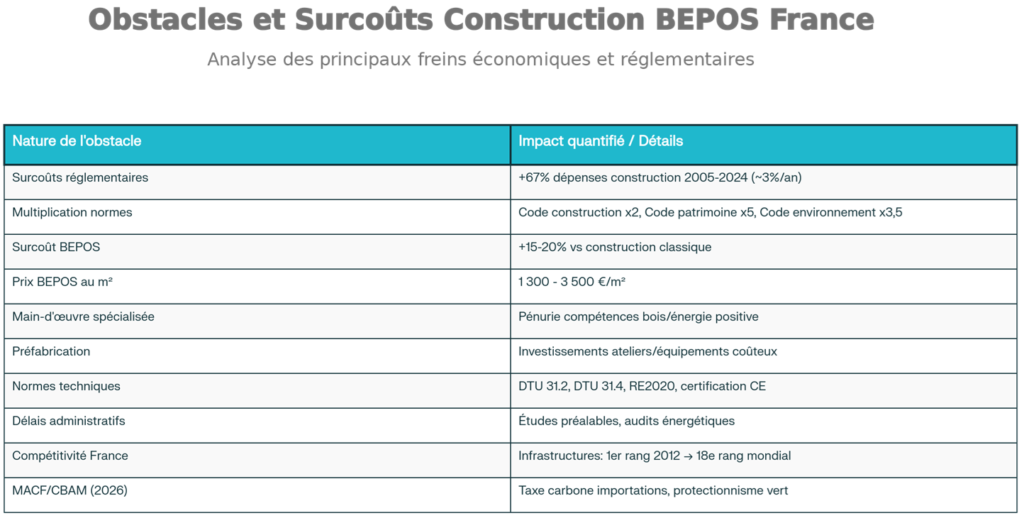
La construction de bâtiments à énergie positive (BEPOS) se heurte à plusieurs obstacles structurels qui freinent leur déploiement à grande échelle, malgré leur caractère désormais obligatoire pour les constructions neuves.
Le premier obstacle est financier : le surcoût d’un BEPOS par rapport à une construction classique s’établit entre 15% et 20%, avec un prix au mètre carré compris entre 1 300 et 3 500 euros selon la configuration et les professionnels engagés. Pour une maison de 100 m², cela peut représenter un surcoût de 20 000 à 40 000 euros, somme substantielle pour les ménages modestes et les primo-accédants. Bien que des aides publiques existent (MaPrimeRénov’, certificats d’économies d’énergie, éco-prêt à taux zéro), leur complexité administrative et leurs conditions d’éligibilité restrictives limitent leur accessibilité.
Le deuxième obstacle réside dans la rareté des professionnels capables de mener à bien un projet BEPOS de A à Z. La construction d’un BEPOS nécessite une large pluralité de compétences – architecture bioclimatique, thermique du bâtiment, installation de systèmes de production d’énergie renouvelable, gestion des réseaux intelligents – rarement réunies au sein d’une seule entreprise. Les maîtres d’ouvrage doivent donc coordonner plusieurs prestataires, ce qui allonge les délais et multiplie les interfaces, sources potentielles de malfaçons.
Le troisième obstacle tient à la dépendance au climat et à l’emplacement géographique. L’efficacité d’une maison à énergie positive repose largement sur son exposition au soleil et sa capacité à capter l’énergie solaire. Dans les zones à faible ensoleillement ou en milieu urbain dense, il peut être difficile, voire impossible, d’atteindre une production énergétique positive. Cette contrainte géographique limite de facto le potentiel de déploiement des BEPOS sur certains territoires français, notamment dans le nord et l’est du pays.
Le quatrième obstacle concerne les matériaux : les matériaux utilisés doivent être à haut rendement pour assurer qualité et fiabilité. Ces matériaux performants (isolants biosourcés à forte résistance thermique, vitrages à isolation renforcée, membranes d’étanchéité à l’air) sont généralement plus coûteux que les matériaux standards et leur disponibilité peut être limitée, créant des tensions sur les délais d’approvisionnement.
Enfin, la difficulté de transformer un bâtiment existant en BEPOS constitue un frein majeur à la rénovation énergétique du parc ancien. La rénovation d’un habitat classique en maison à énergie positive est complexe et coûteuse, car elle nécessite le remplacement de la majeure partie des matériaux de construction pour atteindre la performance énergétique souhaitée. Dans ces conditions, il est souvent préférable, d’un point de vue technico-économique, de construire directement une maison neuve BEPOS plutôt que de rénover, ce qui entre en tension avec l’objectif de rénovation du parc existant porté par la SNBC et la Renovation Wave européenne.
4.3. Préfabrication bois : promesses écologiques et contraintes économiques
La préfabrication en bois est présentée par les pouvoirs publics français comme une solution privilégiée pour atteindre les objectifs de décarbonation de la construction : le bois est capable de capter et stocker du CO₂, il constitue une ressource locale et renouvelable grâce à la gestion durable des forêts françaises, et la préfabrication en usine permet de réduire les délais, les coûts et les nuisances sur chantier.
Les acteurs du secteur témoignent de gains de temps substantiels : selon Alban Boyé, président directeur général du groupe Trecobat, arriver hors d’eau hors d’air avec une solution bois permet de gagner environ deux mois par rapport à une construction maçonnée classique sur un projet de maison individuelle. Les délais de chantiers peuvent être réduits de 40 à 60% dans certains cas, un atout majeur dans un contexte où les délais pèsent lourd sur la rentabilité des projets. La préfabrication permet également d’atteindre régulièrement les seuils carbone de 2031 de la RE2020 dès aujourd’hui, grâce à l’empreinte carbone négative du bois. La filière bois contribue à la transition écologique en recyclant jusqu’à 98% des déchets.
Les prix se sont également normalisés : selon les industriels, la construction bois préfabriquée atteint désormais le même niveau de prix qu’une construction maçonnée classique, grâce à l’effet d’échelle et à l’optimisation des process. Cette compétitivité retrouvée explique que la maison bois, qui séduisait historiquement surtout une clientèle aisée en quête de singularité, attire aujourd’hui un public plus large, notamment les jeunes générations sensibles aux enjeux environnementaux.
Toutefois, la préfabrication bois se heurte à des contraintes structurelles majeures qui freinent son déploiement. Les investissements en ateliers, usines et équipements sont coûteux et nécessitent une taille critique que seules les entreprises de taille intermédiaire (ETI) et les grands groupes peuvent atteindre. Les PME du secteur, qui représentent plus de 90% des opérateurs de la construction en Europe, peinent à financer ces investissements initiaux.
Le manque de main d’œuvre qualifiée représente l’un des principaux obstacles pour plus de 80% des professionnels du secteur. La filière bois nécessite des compétences spécifiques (ingénieurs bois, techniciens en préfabrication, opérateurs sur machines à commande numérique) encore insuffisamment développées dans les cursus de formation français. Édouard Bonin, dirigeant de LCA Construction Bois, insiste sur la nécessité de « former les nouvelles générations aux métiers du bois, des bureaux d’études aux chantiers ». En attendant, la sous-traitance européenne et hors UE apporte des solutions (usines, équipements, bureaux d’étude, robotisation, main d’œuvre qualifiée) compétitives.
Les normes techniques constituent également une contrainte : les constructions à ossature bois doivent respecter le DTU 31.2 (« Construction de maisons et bâtiments à ossature en bois ») de mai 2019, tandis que les façades à ossature bois relèvent du DTU 31.4 publié en juin 2020. Les fermettes doivent obtenir la certification CE délivrée par le FCBA.
Enfin, si le bois utilisé provient en théorie de forêts françaises gérées durablement (certifications PEFC et FSC), la réalité des approvisionnements est plus complexe. La filière bois française n’exploite qu’une petite partie de l’accroissement naturel des forêts, mais la demande croissante pour la construction bois pourrait générer des tensions sur la ressource à moyen terme, nécessitant potentiellement des importations depuis d’autres pays européens ou extra-européens, ce qui entrerait en contradiction avec l’objectif de décarbonation des échanges internationaux.
4.4. Compétitivité internationale et dégradation des infrastructures
La compétitivité des entreprises françaises de construction s’inscrit dans un contexte européen et mondial particulièrement concurrentiel. Si les groupes français Vinci (68,5 milliards d’euros de chiffre d’affaires) et Bouygues Construction occupent les deux premières places du classement européen 2024, suivis par l’espagnol ACS et l’allemand Hochtief, cette performance des majors masque des fragilités structurelles.
L’industrie européenne de la construction a connu une année 2023 mouvementée, marquée par l’inflation, les perturbations de la chaîne d’approvisionnement et les pénuries de main-d’œuvre. Ces défis affectent particulièrement les PME et les entreprises du second œuvre, moins résilientes que les grands groupes face aux chocs économiques.
Sur le plan des infrastructures publiques, la situation française est préoccupante : en 2019, la France chute de 11 places, passant à la 18e place au classement mondial du Forum économique mondial pour la qualité de ses infrastructures routières après avoir occupé la première place en 2012. Ces infrastructures représentent pourtant un enjeu de compétitivité, de sécurité routière et de transition écologique.
Cette dégradation des infrastructures intervient dans un contexte où les entreprises européennes de construction recherchent de nouveaux débouchés à l’étranger pour tirer parti des meilleures opportunités offertes par les marchés hors de l’Union. Le nombre croissant de contrats transfrontaliers, notamment intercontinentaux, témoigne de cette dynamique d’internationalisation. Les perspectives de croissance du secteur européen de la construction sont modérées, avec une moyenne annuelle estimée à 1,5% d’ici 2025.
5. Neutralité carbone d’ici 2050 : le processus a atteint un point de non retour
5.1. Un environnement normatif en perpétuelle mutation
Manne inespérée pour tout un réseau d’intervenants plus ou moins institutionnels, la cause climatique se heurte au final à la faisabilité économique. Du Pacte mondial des Nations Unies à la RE 2020 française, les réglementations constituent un écheveau de dispositifs visant la neutralité carbone à l’horizon 2050 mais qui, après analyse, génèrent des surcoûts et des contraintes administratives compromettant la compétitivité des acteurs français de la construction, à commencer par les PME et ETI.
Dans l’improvisation, on aboutit à des paradoxes tels que la préférence accordée à la préfabrication française, pourtant coûteuse en ateliers et en main-d’œuvre, au nom de la « décarbonation » des échanges internationaux. Cette orientation est dictée par l’idéologie environnementale qui privilégie la réduction des émissions liées au transport, au détriment des entreprises françaises qui doivent affronter la concurrence de produits importés moins chers. Le Mécanisme d’ajustement carbone aux frontières (MACF), censé corriger cette distorsion de concurrence en 2026, s’annonce d’ores et déjà inappropriée par son approche du problème.
5.2. Leviers d’optimisation pour les entreprises du second œuvre
Les « leviers d’optimisation » imaginés pour les entreprises du second œuvre et les CMI, impliquent des apports financiers, sans garantie de retour :
La Formation des équipes aux nouveaux matériaux biosourcés, aux techniques de construction bas-carbone et aux outils numériques (BIM, modélisation 3D) constitue un investissement jugé indispensable pour rester compétitif. Les programmes de subventions de l’ANAH et les aides locales peuvent financer une partie de ces formations.
Pour les PME, la mutualisation des achats, le recours à des plateformes d’approvisionnement communes et le soutien des services départementaux peuvent réduire les coûts d’accès aux matériaux performants, mais dans quelles proportions ?
La valorisation des certifications environnementales (PEFC, FSC pour le bois, certification CE, labels E+C- ou Bepos Effinergie) obtenues au prix d’une contribution, permettrait de se différencier sur les marchés publics et privés, où les critères ESG (Environnementaux, Sociaux et de Gouvernance) pèsent de plus en plus dans les décisions d’attribution.
L’anticipation des contraintes réglementaires (durcissement progressif des seuils carbone de la RE 2020, puis 2025, 2028, 2031) est préconisée dans les pratiques constructives des entreprises. Les entreprises qui se seront adaptées, dès aujourd’hui, à ces futures contraintes, bénéficieront en théorie d’un avantage concurrentiel déterminant, si l’on fait abstraction du surcoût de cette anticipation.
5.3. Manne pour tout un réseau d’intervenants plus ou moins institutionnels
L’Assistant à Maîtrise d’Ouvrage (AMO), l’économiste de la construction etc., ont pour mission d’optimiser les coûts globaux des projets et d’éviter les avenants ultérieurs coûteux.
Dans le secteur de la construction de maisons individuelles, plusieurs missions d’AMO à forte valeur ajoutée émergent de ce contexte :
Audit de conformité réglementaire : accompagnement des dirigeants d’entreprises du second œuvre dans l’évaluation de leur conformité aux exigences actuelles et futures de la RE 2020, en identifiant les écarts et les actions correctives nécessaires.
Optimisation des aides publiques : structurer les dossiers de demande d’aides (MaPrimeRénov’, CEE, éco-prêt à taux zéro, subventions ANAH) pour maximiser le taux de subventionnement des projets, réduisant ainsi la charge nette pour les maîtres d’ouvrage.
À l’avenir, PME et ETI sont vouées à naviguer par gros temps
L’analyse du déferlement réglementaire allant du Pacte mondial des Nations Unies à la RE 2020 française révèle une construction institutionnelle à l’apparence cohérente mais excessivement complexe, où chaque niveau (international, européen, national, technique) se renforce mutuellement pour orienter le secteur de la construction vers la neutralité carbone. Cette architecture normative, présentée dans le schéma hiérarchique ci-dessus (§ 2.1), donne un aperçu de l’ampleur de la transformation en cours et de la multiplicité des acteurs impliqués dans sa mise en œuvre.
Pour les PME ETI du second œuvre et de la construction de maisons individuelles, la gageure est considérable : elles devront s’adapter à ces exigences croissantes du MACF tout en préservant leur compétitivité face à une concurrence internationale qui ne subit pas toujours les mêmes contraintes. Les investissements en ateliers, usines et équipements sont coûteux et nécessitent une taille critique que seules les entreprises de taille intermédiaire (ETI) et les grands groupes peuvent atteindre. Les PME du secteur, qui représentent plus de 90% des opérateurs de la construction en Europe, peinent à financer ces investissements initiaux.
Dans pareil contexte, les PME et ETI ont des cartes à jouer.
Sourcing international qualifié : appel à des fournisseurs, prestataires et sous-traitants étrangers certifiés capables de proposer des solutions conformes aux exigences françaises et européennes (RE 2020, DTU, certifications CE) à des prix compétitifs, en anticipant l’impact du MACF sur les coûts d’importation.
Veille réglementaire : assurer une veille active sur les évolutions réglementaires européennes et françaises (extension du MACF, révision de la SNBC-3, nouvelles directives européennes) pour anticiper les impacts sur les modèles d’affaires des clients.